Passer au contenu
Stancer Blog

Le blog qui vous aide à grandir

Notre blog est là pour vous aider et vous accompagner dans vos démarches du quotidien.

Guide & Actus

Tout comprendre

L'essentiel pour réussir

Notre sélection
pour vous

Découvrez nos articles phares du moment, pensés et rédigés pour répondre à vos enjeux du quotidien.

10 outils indispensables pour les petites entreprises en e-commerce
Gestion d'entreprise 05 oct. 2026 7MIN

10 outils indispensables pour les petites entreprises en e-commerce

Vous êtes prêt à vous lancer dans le e-commerce mais vous ne savez pas quels outils choisir pour démarrer ? Face à la multitude d'options, identifier les outils qui répondent parfaitement à vos besoins peut s'avérer difficile. Nous avons choisi des outils performants, faciles à utiliser et flexibles pour garantir le succès de votre entreprise en ligne. Que vous soyez au début de la création de votre commerce en ligne ou que vous cherchiez à optimiser une plateforme existante, sélectionner les bons outils pourra non seulement simplifier votre gestion quotidienne mais aussi multiplier vos chances de succès. Étape 1 : Définir votre niche et votre produit Pour ceux qui se demandent comment se lancer dans le e-commerce et comment créer sa propre boutique en ligne, la première étape cruciale est de définir clairement ce que vous souhaitez vendre. Une étude de marché approfondie vous aidera à identifier une niche spécifique ou un besoin non satisfait. Utilisez ces informations pour enrichir votre business plan et vous assurer que votre offre s’aligne avec les attentes de vos futurs clients. Google Trends est un outil précieux pour cette tâche, vous permettant de visualiser la popularité des sujets et des produits et de repérer les tendances du marché. Étape 2 : Choisir la plateforme e-commerce idéale Pour ouvrir sa propre boutique en ligne, le choix de la plateforme e-commerce est déterminant. Assurez-vous également de choisir un nom de domaine pertinent et de maintenir un statut juridique à jour afin de répondre aux exigences légales et de garantir la pérennité de votre projet. PrestaShop est une plateforme e-commerce gratuite et open source, spécialement conçue pour vous permettre de créer une boutique en ligne facilement. Elle vous permet de personnaliser facilement votre site e-commerce et d’ajouter les fonctionnalités nécessaires grâce à une vaste sélection de modules disponibles. Magento (Adobe Commerce) est une autre solution open-source robuste pour créer un site internet de vente en ligne. Cette plateforme open source est particulièrement adaptée aux entreprises de taille moyenne à grande, mais elle est également flexible pour les TPE et les startups. Elle offre des options de personnalisation et d'extensibilité très puissantes et excelle dans la gestion des produits et des commandes à grande échelle. WooCommerce est un plugin gratuit pour WordPress qui transforme votre site en une boutique en ligne. Idéal pour ceux qui sont déjà familiers avec WordPress, WooCommerce est facile à installer et à configurer. Il offre de nombreuses extensions pour personnaliser votre boutique et ajouter des fonctionnalités avancées, ce qui en fait une option flexible et évolutive pour les petites et moyennes entreprises. Étape 3 : Intégrer un module de paiement sécurisé Après avoir configuré votre site marchand sur la plateforme choisie, il est crucial de sélectionner un module de paiement fiable et sécurisé. Stancer est une excellente option pour sécuriser vos transactions en ligne. Spécifiquement conçu pour les petites entreprises, Stancer offre une sécurité renforcée, des prix compétitifs, et s'intègre facilement à votre site. Ce module de paiement sécurise vos transactions et facilite l'achat pour vos clients, aidant ainsi à la réussite de votre boutique en ligne. Étape 4 : Améliorer la communication interne Une gestion efficace de votre équipe est indispensable pour le bon fonctionnement de votre boutique en ligne. Slack est un logiciel de messagerie instantanée connu pour améliorer la collaboration d’équipe. En tant que solution complète et gratuite, elle permet de communiquer de manière sécurisée et privée, assurant la confidentialité totale de vos données. Parfait pour les échanges en temps réel, elle facilite la synchronisation des tâches et le partage d'informations, renforçant ainsi la productivité de votre équipe. Étape 5 : Mettre en place un CRM efficace Pour gérer efficacement vos relations clients, il est essentiel de choisir un CRM adapté à votre structure et à vos besoins spécifiques. HubSpot CRM est le choix idéal pour les petites entreprises qui viennent de se lancer. Gratuit et facile à utiliser, ce CRM centralise toutes vos interactions clients, offrant une vue complète à 360 degrés. Avec ses fonctionnalités robustes et son interface intuitive, il permet de suivre les prospects, d'automatiser les tâches et d'améliorer la satisfaction client sans coût initial. Étape 6 : Organiser la logistique et la gestion des inventaires Un bon système de gestion des stocks est nécessaire pour maintenir l'équilibre de votre inventaire et faciliter la gestion des commandes. Odoo est un logiciel tout-en-un gratuit qui vous permet de suivre les niveaux de stock en temps réel, mais aussi d'automatiser les commandes et les processus de fulfillment. Grâce à son application de scanner de codes-barres intégrée, Odoo simplifie la gestion des délais et optimise le réassort, assurant une gestion logistique fluide et efficace pour votre entreprise. Magento (Adobe Commerce) propose une solution robuste pour la gestion des stocks, incluant la gestion multi-entrepôt qui facilite le suivi des inventaires sur plusieurs sites. Cette plateforme permet également une personnalisation approfondie pour adapter les processus logistiques aux exigences spécifiques des entreprises, surtout celles de grande taille. WooCommerce offre des extensions spécifiques pour la gestion des stocks et la logistique. En tant que plugin de WordPress, il permet une intégration facile avec des outils tiers pour automatiser la gestion des stocks et des commandes rendant la logistique accessible et adaptable pour les petites et moyennes entreprises. Étape 7 : Trouver et gérer des fournisseurs Savoir comment trouver des fournisseurs pour ma boutique en ligne est un aspect essentiel du succès de votre e-commerce. Odoo propose également des outils puissants pour faciliter la gestion des fournisseurs. Vous pouvez suivre les commandes d'achat, automatiser le processus de réapprovisionnement, gérer les factures fournisseurs et analyser les performances de vos fournisseurs, assurant ainsi une gestion optimale et efficace de vos relations commerciales. Magento (Adobe Commerce) facilite l'intégration des fournisseurs dans votre système logistique avec des outils pour automatiser les commandes d'achat et gérer les factures, optimisant ainsi les processus d'approvisionnement et la gestion des relations fournisseurs. WooCommerce, avec ses extensions dédiées, permet de gérer facilement les achats et les relations fournisseurs. Ces outils aident à automatiser le réapprovisionnement et à suivre les commandes, facilitant le sourcing et la gestion des fournisseurs pour améliorer l'efficacité de votre boutique en ligne. Étape 8 : Optimiser la gestion de projet Pour créer sa propre boutique en ligne avec succès, une bonne gestion de projet est un élément clé. Trello est une plateforme de gestion de projet basée sur le système de tableaux Kanban, qui aide à visualiser le workflow de votre projet. Bénéficiant d’une version gratuite et d’une interface intuitive, elle facilite l'organisation des tâches, la collaboration entre les membres de l'équipe et le suivi des progrès en temps réel. Étape 9 : Dynamiser l'engagement client par l'automatisation du marketing Pour dynamiser l'engagement client et optimiser vos campagnes marketing, il est crucial de choisir les bons outils d'automatisation. HubSpot se distingue comme une plateforme incontournable dans ce domaine. Abordable et facile à utiliser, même pour les débutants, elle offre des fonctionnalités étendues qui couvrent divers aspects du marketing, incluant la gestion des réseaux sociaux, les campagnes d'emailing, la création de contenu, le suivi des leads, et bien plus. Étape 10 : Renforcer le référencement pour une meilleure visibilité Maitriser le référencement est fondamental pour augmenter la visibilité de votre boutique en ligne sur les moteurs de recherche. Google Analytics fournit les outils nécessaires pour analyser le trafic de votre site internet et améliorer votre référencement. Il vous aide à capter plus de visiteurs et à optimiser vos campagnes marketing. En suivant ces étapes et en utilisant ces outils, vous serez prêt à créer et faire grandir votre boutique en ligne. En intégrant des modules de paiement sécurisés, en sélectionnant les meilleures plateformes de vente en ligne et en optimisant votre référencement, vous maximiserez vos chances de vendre des produits et d’accroitre votre chiffres d’affaires.

Lire plus
Fraude TPE : Comment ça marche et comment s'en prémunir ?
Gestion d'entreprise 05 oct. 2026 5MIN

Fraude TPE : Comment ça marche et comment s'en prémunir ?

Les transactions par terminal de paiement électronique (TPE) sont devenues courantes, offrant une méthode rapide et pratique pour effectuer des paiements. Avec l'essor de cette technologie, les fraudes liées aux TPE se sont également multipliées. Dans cet article, explorez les différentes formes d'arnaque TPE, leurs conséquences pour les commerçants, ainsi que des conseils pratiques pour renforcer la sécurité de vos transactions. Comprendre les fraudes au TPE Comment se prémunir d’arnaque au terminal de paiement ? Pour commencer, étudions les fraudes les plus communes : 1. L'usurpation d'identité et le piratage du TPE Les fraudeurs peuvent usurper l'identité d'un commerçant légitime pour exploiter les informations de son TPE. Le piratage informatique est une méthode courante où des logiciels malveillants compromettent le système du TPE pour accéder aux données sensibles. 2. Le remplacement de TPE Certains fraudeurs vont jusqu'à remplacer le TPE du commerçant par un appareil compromis. Ces dispositifs falsifiés enregistrent les données de carte de paiement des clients, exposant ces derniers à des risques de fraude et de vol d’argent. 3. L'usurpation des supports techniques Les escrocs peuvent se faire passer pour des techniciens de maintenance et installer des dispositifs externes de piratage sur le TPE sous prétexte de réparations. Cela peut prendre la forme de lecteur, caméra, clavier et autre. Cette méthode est utilisée pour obtenir les informations de carte bancaire des clients avec du skimming ou du shimming. Le skimming consiste à installer un dispositif sur le TPE qui enregistre les données de la carte depuis sa bande magnétique. Le shimming, quant à lui, utilise un dispositif plus sophistiqué qui enregistre les données de la carte depuis sa puce électronique. 4. Le remboursement à l'aide de cartes bancaires volées Certains individus malintentionnés effectuent des remboursements frauduleux sur les TPE en utilisant « la carte commerçant » de l’établissement. La carte commerçant autorise des opérations sensibles telles que les remboursements. Cela signifie qu'une personne ayant accès au TPE et à la carte commerçant peut rembourser des sommes sur n’importe quelle carte bancaire. 5. La création et utilisation de faux TPE Des fraudeurs peuvent créer de faux TPE pour collecter les informations des cartes bancaires. Ce type d'escroquerie est souvent utilisé dans les environnements où la vigilance est moindre. Conséquences des fraudes au TPE pour les commerçants Vous pouvez être confrontés à plusieurs conséquences néfastes en cas de fraude aux TPE : Pertes financières directes : Les transactions frauduleuses entraînent des pertes monétaires directes. Impact sur la réputation de l'entreprise : Les clients peuvent perdre confiance dans un commerce qui a été victime de fraude, ce qui peut affecter sa réputation à long terme. Risques juridiques et responsabilités associées : Vous pouvez être tenus responsables des transactions frauduleuses, entraînant des complications juridiques si leur système de paiement n'est pas suffisamment sécurisé. Comment s'en prémunir : conseils et bonnes pratiques 1. Personnalisez et mettez régulièrement à jour votre TPE Personnaliser les paramètres du TPE et maintenir des mises à jour régulières du logiciel sont essentiels pour renforcer la sécurité et contrer les vulnérabilités. 2. Prenez un serveur monétique sécurisé et irréprochable Un serveur monétique sécurisé est crucial pour protéger les données des transactions. Vous devez vous assurer que votre infrastructure informatique est constamment surveillée. En règle générale, il est conseillé de commander un terminal de paiement auprès d’un prestataire de paiement. Choisissez un prestataire de paiement sécurisé, comme Stancer, qui vous permet de commander votre terminal de paiement de façon simple, rapide et sécurisée. 3. Ne laissez jamais un inconnu accéder à votre TPE Il est impératif de restreindre l'accès au TPE aux personnes de confiance uniquement et de ne pas autoriser des clients ou individus externes à l’entreprise à y toucher. Dans l’idéal, veillez à avoir toujours un œil sur le terminal de paiement lors d’une transaction et ne pas le laisser sans surveillance dans votre boutique ou sur le comptoir pendant vos heures d’ouverture. La vigilance est la clé pour prévenir des tentatives d'usurpation. 4. Protégez physiquement votre TPE Il est important d’installer votre TPE dans un endroit sécurisé pour éviter tout accès non autorisé. Des dispositifs anti-skimming peuvent également être utilisés pour prévenir la capture frauduleuse de données. 5. Formez et sensibilisez votre personnel Il est important de former régulièrement le personnel sur les différentes techniques de fraude et les signes à surveiller. Il est essentiel d'établir des procédures de contrôle interne pour vérifier régulièrement les transactions et détecter toute anomalie. En suivant ces conseils, vous pouvez réduire les risques de fraude et protéger votre entreprise, votre réputation et vos clients. Prévenir la fraude demande une vigilance constante et une adaptation aux nouvelles techniques utilisées par les fraudeurs. Sécurisez vos transactions avec Stancer Choisissez Stancer, solution de paiement 100% française, pour encaisser vos clients de manière sécurisée, en boutique comme en ligne. Chez Stancer, votre sécurité est notre priorité, c’est pourquoi nous avons mis en place des systèmes de protection robustes pour vous prémunir de tentatives de fraude : Nos terminaux de paiement sont conformes aux dernières normes et certifiés PCI PTS 5.0. Nous vérifions que le payeur est bien le porteur de la carte bancaire avec l’authentification forte (3D Secure). Nous utilisons des algorithmes permettant de détecter et bloquer les tentatives de fraude. Vos données et celles de vos clients sont hébergées en France et soumises aux standards les plus strictes de conservation. Pas encore client ? Inscrivez-vous dès maintenant sur stancer.com.

Lire plus
Montant minimum pour un paiement par carte : ce qu'il faut savoir
Paiement 05 oct. 2026 6MIN

Montant minimum pour un paiement par carte : ce qu'il faut savoir

Dans le monde du commerce, il est fréquent que des commerçants établissent un montant minimum pour les paiements par carte bancaire. Cette pratique, courante dans divers secteurs, pousse souvent le client à se retrouver face à un dilemme : augmenter le montant de ses achats pour atteindre le seuil fixé ou choisir une autre forme de paiement, voire renoncer à son achat. Cet article explore les implications de cette pratique, tant pour les consommateurs que pour les commerçants, en analysant ses fondements légaux et ses répercussions sur l'expérience d'achat. 1. Que dit la loi ? En France, le cadre réglementaire relatif au minimum de paiement par carte bancaire est détaillé et strict, visant à assurer un équilibre entre les intérêts des commerçants et la protection des consommateurs. Fixation du montant minimum : La loi française permet aux commerçants de fixer un montant minimum pour les paiements par carte, mais ce montant doit être raisonnable et non discriminatoire. Il est important que le montant minimum ne dissuade pas de manière déraisonnable l'utilisation de la carte bancaire comme moyen de paiement. Affichage obligatoire : Les commerçants sont tenus d'afficher clairement le montant minimum de paiement par carte. Cette information doit être visible et lisible pour le consommateur avant le paiement, généralement à proximité de la caisse ou du terminal de paiement. Non-discrimination entre les cartes : Les commerçants ne sont pas autorisés à discriminer certains types de cartes bancaires. Si un commerçant accepte les cartes bancaires, il doit accepter toutes les cartes émises par les réseaux principaux, à moins que des accords spécifiques ne soient en place. Respect des accords avec les fournisseurs de services de paiement : Les commerçants doivent également respecter les conditions stipulées dans leurs accords avec les fournisseurs de services de paiement. Ces accords peuvent inclure des dispositions spécifiques sur les montants minimums de transaction. 2. Pourquoi définir un montant minimum par carte ? Pour comprendre la raison d'être d'un montant minimum pour les paiements par carte, il est crucial de se pencher en détail sur les coûts associés à ces transactions. Ces coûts se décomposent généralement en trois catégories principales : Les commissions d'interchange de paiement (CIP) : il s'agit des commissions de « l’émetteur » du paiement, c'est-à-dire de la banque émettrice de la carte bancaire du client final du commerçant. Ces commissions permettent à la banque de couvrir les frais relatifs au transfert d'argent entre la banque du client final et celle du commerçant et de financer les actions contre la fraude. Cette commission est une commission variable calculée sur la base du montant de l'achat et varie d'un marché à l'autre en fonction du type de cartes, du type de client, de la localisation ou encore du montant. Les commissions des schémas de cartes bancaires : il s’agit des frais payés aux "opérateurs" de cartes bancaires (comme Visa ou Mastercard) pour l'utilisation de leurs services. Ces organisations garantissent la gestion du processus de traitement des opérations jusqu'à la réalisation financière entre les divers participants. Ces frais sont payés par la banque acquéreur aux marques de cartes bancaires pour couvrir les couts de maintenance de ces derniers nécessaires pour fournir leur réseau de paiement (frais d'évaluation, transfrontaliers, compensation et règlement). Les commissions de « l’acquéreur » : il s’agit des commissions facturées par la banque du commerçant afin de financer ses services (services d'autorisation, de règlement, de rapport et de gestion des comptes). Les commissions des prestataires de paiement : il s'agit des frais payés aux prestataires de paiement pour l'utilisation de leurs services. Les prestataires de paiement permettent aux commerçants d'effectuer des transactions financières et d'encaisser leurs clients en ligne ou physiquement. Certains commerçants font donc le choix de refuser les paiements par carte bancaire en dessous d’un certain montant pour ne pas affecter leur marge. Risques et conséquences pour le commerçant Impact sur la fidélité et la satisfaction client Une politique de minimum sur le montant de paiement par carte bancaire mal gérée ou mal communiquée peut avoir un impact négatif sur la fidélité et la satisfaction des clients. Les clients peuvent se sentir frustrés s'ils sont incapables de réaliser des achats de faible valeur par carte, ou s'ils sont confrontés à des frais inattendus lors de paiements par carte. Cette insatisfaction peut conduire à une diminution de la fréquentation et à une perte de clientèle fidèle, en particulier si les clients trouvent des alternatives plus flexibles chez les concurrents. Pour les entreprises qui dépendent de la récurrence des clients, cela peut avoir un impact significatif sur les revenus à long terme. Répercussions sur l'image de marque et la réputation L’expérience de paiement, y compris l'acceptation des paiements par carte et la gestion des montants minimums, jouent un rôle important dans la perception de l’image de marque et de réputation d’un commerce. Une politique de paiement perçue comme inéquitable ou peu accommodante peut nuire à l'image publique du commerçant. À l'ère des médias sociaux et des avis en ligne, une mauvaise expérience de paiement peut rapidement devenir virale, affectant négativement la réputation du commerçant. En revanche, une approche flexible et centrée sur le client peut renforcer positivement la réputation et attirer de nouveaux clients. Solution de paiement pour petits montants – Stancer Avec Stancer, fini les montants minimums pour les paiements par carte bancaire. Stancer est une solution de paiement 100% française, adapté aux petits montants. Stancer propose des services de paiement en ligne, ainsi que des solutions de paiement physique avec un TPE mobile, via smartphone avec le Tap to Pay ou des liens de paiement. La solution de paiement par TPE Stancer est spécialement conçu pour faciliter les transactions de petits montants. En effet, pour les paiements inférieurs à 7 euros, la commission fixe est entièrement supprimée. Ainsi, plus besoin de choisir entre une expérience d’achat optimale ou une marge maximisée ! Vous passez des paiements de petits montants ? Inscrivez-vous dès aujourd'hui !

Lire plus
TVA sur les ventes à emporter : Comment la calculer ?
Gestion d'entreprise 05 oct. 2026 5MIN

TVA sur les ventes à emporter : Comment la calculer ?

Les ventes à emporter sont devenues un mode de consommation très populaire, que ce soit pour la restauration rapide, la nourriture à emporter ou les produits vendus dans les commerces. Cependant, il est essentiel pour les entreprises de comprendre comment calculer la TVA (Taxe sur la Valeur Ajoutée) sur ces ventes, car elle a un impact direct sur les finances de l'entreprise et ses obligations légales. Qu’est-ce que la TVA ? La TVA est un impôt indirect appliqué sur la valeur ajoutée à chaque étape de la chaîne de production et de distribution. Les entreprises qui vendent des biens ou des services sont tenues de collecter la TVA auprès de leurs clients et de la reverser aux autorités fiscales. La TVA varie d'un pays à l'autre, et souvent même à l'intérieur d'un même pays, en fonction du type de produit ou de service. Comment la calculer ? Étape 1 : Déterminer le taux de TVA applicable La première étape pour calculer la TVA sur les ventes à emporter consiste à déterminer le taux de TVA applicable à votre produit ou service. En France, par exemple, il existe plusieurs taux de TVA, allant de 5,5 % à 20 %, en fonction de la nature des produits ou des services. Assurez-vous de consulter les réglementations fiscales en vigueur pour connaître le taux applicable à votre activité directement sur la page du gouvernement. Étape 2 : Calculer la base imposable La base imposable est le montant sur lequel la TVA sera calculée. Pour les ventes à emporter, elle correspond généralement au prix de vente du produit ou du service. Par exemple, si vous vendez un plat à emporter pour 10€, la base imposable est de 10€. Étape 3 : Calculer la TVA Pour calculer la TVA, multipliez la base imposable par le taux de TVA applicable. Si le taux de TVA est de 10 %, le calcul sera le suivant : 10€ (base imposable) x 0,10 = 1€. Vous devez donc collecter 1€ de TVA sur cette vente. Étape 4 : Calculer le prix de vente TTC Le prix de vente toutes taxes comprises (TTC) est le prix final que vous facturez à vos clients. Pour le calculer, ajoutez le montant de TVA à la base imposable. Dans notre exemple, le prix de vente TTC serait de 10€ (base imposable) + 1€ (TVA) = 11€. Étape 5 : Collecter et reverser la TVA Vous devez collecter la TVA auprès de vos clients au moment de la vente. Veillez à conserver des registres précis de toutes vos transactions, y compris les montants de TVA collectés. À intervalles réguliers, généralement tous les mois ou tous les trimestres, vous devrez reverser ces montants aux autorités fiscales conformément aux réglementations en vigueur. TVA et Ventes à emporter : tout ce qu’il faut savoir Exonération et réduction de TVA Certaines ventes à emporter peuvent être exonérées de la TVA ou bénéficier de taux réduits dans certaines circonstances. Par exemple, les plats à emporter sont souvent soumis à un taux de TVA réduit en France (10 %) pour encourager la restauration, mais les règles peuvent varier pour les boissons alcoolisées. Assurez-vous de connaître les exonérations et les réductions qui s'appliquent à votre entreprise et à votre clientèle. Enregistrement et suivi des transactions Garder des enregistrements précis est essentiel pour la gestion de la TVA. Les logiciels de point de vente modernes sont un outil précieux dans cette tâche, car ils peuvent suivre automatiquement les ventes, calculer la TVA en temps réel et générer des rapports fiscaux. Cela simplifie la tâche de collecte et de déclaration de la TVA. TVA sur les services de livraison Si votre entreprise propose des services de livraison à domicile, la TVA s'applique également à ces transactions. La TVA peut varier en fonction du lieu de livraison et du taux de TVA applicable. Assurez-vous de tenir compte de ces facteurs lors de la facturation de vos clients. Gérer les obligations légales Il est essentiel de respecter toutes les obligations légales en matière de TVA. Cela comprend la soumission de déclarations fiscales précises aux autorités fiscales à des intervalles réguliers. Les contrôles fiscaux peuvent être effectués, donc veillez à avoir une documentation exhaustive pour prouver votre conformité fiscale. Conseils professionnels La gestion de la TVA peut être complexe, en particulier pour les entreprises en croissance. Un conseiller fiscal ou un comptable spécialisé peut vous aider à naviguer dans le paysage fiscal en évolution constante. Leur expertise peut vous aider à optimiser la gestion de la TVA, à éviter les erreurs coûteuses et à maximiser votre rentabilité. La gestion de la TVA sur les ventes à emporter est un aspect essentiel de la comptabilité de votre entreprise. Le non-respect des obligations fiscales en matière de TVA peut entraîner des sanctions financières, il est donc crucial de maîtriser ce processus. Vous pouvez simplifier cette tâche en utilisant des logiciels de comptabilité et de point de vente qui automatisent le calcul de la TVA, génèrent des rapports fiscaux et vous aident à rester en conformité avec la réglementation fiscale. En fin de compte, une gestion correcte de la TVA contribue à la croissance et à la prospérité de votre entreprise de vente à emporter.

Lire plus
Click and Collect : Le pont entre web et boutique
Gestion d'entreprise 05 oct. 2026 4MIN

Click and Collect : Le pont entre web et boutique

Le click & collect est devenu une méthode incontournable pour les commerces, permettant aux clients de commander en ligne et de récupérer leurs achats en magasin (d'où le nom clicker & récupérer) tout en évitant les frais de livraison. Si vous avez créé votre boutique avec PrestaShop, voici comment vous pouvez la configurer pour le click & collect. Configuration de PrestaShop pour le click & collect Activez le retrait en magasin Rendez-vous dans le back-office de PrestaShop. Sous l'onglet "Livraison", vous avez la possibilité d'ajouter une option de livraison "Retrait en magasin". Remplissez toutes les informations nécessaires, y compris frais de livraison, plages, taille et poids de colis maximales. Une fois l'option de retrait en magasin activée et les informations de votre boutique mises à jour, vous pouvez ensuite configurer les détails spécifiques du click & collect. Mettez à jour vos produits Allez dans l'onglet "Produits" dans le back-office de PrestaShop. Sélectionnez le produit que vous souhaitez proposer en click & collect et cliquez sur le petit crayon sur le produit. Dans l'onglet "Livraison" et puis section "Transporteurs disponibles", vous verrez une nouvelle option intitulée "Retrait en magasin". Cochez cette case pour indiquer que ce produit est disponible en click & collect. N'oubliez pas d'enregistrer vos modifications en bas de la page. Renseignez les informations du magasin Dans la partie "Paramètres de la boutique", section "Contact", assurez-vous d'avoir renseigné toutes les informations concernant votre magasin (adresse, horaires d'ouverture, etc.). Ceci facilitera le processus pour vos clients. Communication avec les clients Une fois la commande passée, il est essentiel de tenir vos clients informés. Mettez en place des notifications automatiques pour avertir vos clients quand leur commande est prête à être récupérée. Utilisez un add-on de PrestaShop ou un autre outil d'envoi d'e-mails pour envoyer toutes les informations nécessaires. N'oubliez pas de communiquer clairement les délais de retrait aux clients lors de la confirmation de leur commande. Cela leur permettra de planifier leur visite en conséquence et d'éviter les attentes inutiles. Gestion des stocks Avec le click & collect, il est essentiel d'avoir une gestion des stocks à jour. PrestaShop vous permet de gérer votre stock physique pour rester au courant de la disponibilité de vos produits. Si un produit est en rupture de stock, assurez-vous de le signaler clairement sur votre site web afin d'éviter toute déception pour les clients. Cela évitera la frustration des clients s'ils commandent un produit en ligne qui s'avère être en rupture de stock en magasin. Formation de l'équipe Il est essentiel de former votre équipe pour assurer une gestion efficace des commandes click & collect. La préparation rapide des commandes est primordiale afin de garantir la satisfaction des clients. Assurez-vous que vos employés connaissent bien les produits et leur emplacement dans le magasin, de manière à pouvoir les retrouver facilement lors du retrait. De plus, le service client joue un rôle crucial dans l'expérience click & collect. Vos employés doivent être aimables, patients et prêts à répondre aux questions des clients lors de la récupération de leur commande. Ils doivent également être en mesure de résoudre rapidement tout problème éventuel, tel qu'un produit manquant ou endommagé. Promotion du service Enfin, n'oubliez pas de mettre en évidence le fait que vous proposez le click & collect sur votre site web. Vous pouvez ajouter un message sur la page d'accueil ou créer une bannière spéciale pour informer vos clients de cette option pratique. Le click & collect permet aux commerçants de profiter des avantages du commerce en ligne tout en restant proches des clients. Avec PrestaShop, la mise en place de ce service est simplifiée. Assurez-vous de suivre les étapes ci-dessus pour offrir une expérience sans faille à vos clients.

Lire plus
Contrat monétique VS contrat d’acceptation
Paiement 05 oct. 2026 3MIN

Contrat monétique VS contrat d’acceptation

Un contrat monétique est un identifiant technique permettant l’exécution des paiements par carte bancaire pour votre entreprise. Le contrat monétique permet d’identifier les transactions encaissées par votre entreprise auprès des partenaires de votre PSP, par exemple, Schémas de Carte et Émetteurs. Pour plus d’informations consultez la documentation Stancer. Il existe plusieurs types de contrats monétiques, adaptés aux différents canaux d'acceptation des paiements de votre entreprise, tels que la vente à distance (VAD) et les paiements par terminal, qu'ils soient en mode contact ou sans contact. Pour profiter pleinement des services proposés par un PSP, il faut souscrire à un contrat d'acceptation qui comprend l’ouverture d’un contrat monétique. Ce contrat précise notamment : les conditions d'acceptation des paiements, les frais appliqués, les obligations de votre PSP et de votre entreprise dans le cadre de l’acceptation de paiements par cartes, les services potentiels associés, tels que la mise à disposition d'un terminal de paiement, des outils de suivi d'activité, et bien d'autres. Fonctionnement du contrat d’acceptation Lorsque vous souscrivez à un contrat d'acceptation, vous établissez un partenariat avec un PSP, reposant sur : Exécution des paiements : Votre prestataire choisi fournit l’infrastructure technique nécessaire pour l’exécution des paiements. Encaissement des transactions : Les transactions traitées sont créditées au compte de votre entreprise. Sécurité : votre PSP garantit la sécurité des transactions et données de paiements de vos clients via des protocoles et normes de sécurités spécifiques tel le protocole 3DS. Pourquoi le contrat d’acceptation est-il important ? Le contrat d'acceptation est essentiel car il permet à votre entreprise de commencer à travailler avec un PSP et d'accepter les paiements par carte bancaire. En établissant le contrat d’acceptation, vous accédez à l'infrastructure nécessaire pour traiter les transactions. Sans ce contrat, il serait impossible de bénéficier des services du PSP. Ainsi, le contrat d’acceptation est la porte d'entrée indispensable pour intégrer les paiements électroniques tels que les paiements par carte dans le modèle d'affaires de votre entreprise, facilitant la croissance et l'optimisation des processus de vente. Comment choisir son contrat d’acceptation ? Pour choisir son contrat d’acceptation, il vous faut tout d’abord choisir le PSP sur lequel vous appuyer. Voici les critères de sélection à prendre en compte : Coûts : Comparez les frais d’installation, les commissions par transaction, et les frais mensuels. Services associés : Vérifiez les services associés comme la gestion des litiges, le support technique, et les options de mise à disposition d’un terminal de paiement. Sécurité : Assurez-vous que le prestataire choisi est conforme aux normes de sécurité en vigueur. Pourquoi choisir Stancer ? Stancer est une solution de paiement 100% française. Bien qu'il existe plusieurs PSP, Stancer se distingue par : Une tarification compétitive : Des frais transparents et compétitifs pour les transactions acceptées avec le terminal de paiement ou en e-commerce. Des transactions sécurisées : Des technologies de pointe pour garantir la protection des transactions. La fiabilité de ses solutions : Stancer met à disposition une infrastructure robuste assurant la continuité de vos opérations. Le contrat d’acceptation est essentiel pour toute entreprise souhaitant optimiser son processus de paiement et offrir une expérience client fluide et sécurisée. En choisissant judicieusement votre PSP, vous pouvez bénéficier de nombreux avantages et renforcer la compétitivité de votre entreprise.

Lire plus

Un espace pour tout comprendre.

Choisissez votre point de départ. Encaisser, gérer, développer : retrouvez tous nos guides et conseils d'experts.

Comment rembourser un paiement par carte bancaire ?
Paiement 05 oct. 2026 4MIN

Comment rembourser un paiement par carte bancaire ?

Dans le quotidien de votre activité commerciale, il peut arriver que vous deviez annuler et rembourser des paiements pour diverses raisons. Pour gérer ces situations rapidement et sans compliquer la gestion de votre commerce, il est essentiel de disposer de solutions de remboursement efficaces. Pourquoi rembourser un paiement ? Le remboursement de paiement peut être nécessaire en cas d’erreur dans le montant, de commande annulée par le client, de modifications de commande ou d'autres situations imprévues. Chez Stancer, nous savons combien il est crucial pour vous, commerçants, de pouvoir rembourser des transactions de manière rapide et efficace. Que ce soit pour les paiements effectués via un terminal de paiement, en ligne, ou des liens de paiement par carte bancaire, cet article vous guidera à travers les procédures de remboursement. Options de remboursement Vous avez le choix entre deux types de remboursement : Remboursement total : Retour intégral du montant au client. Remboursement partiel : Retour d'une partie spécifiée du montant, selon les besoins. Paiements par TPE (Terminal de Paiement Électronique) Lorsque vous avez effectué votre paiement en utilisant le TPE, le remboursement ne peut se faire que via le même TPE et la carte du client. Cette procédure, nécessite donc une interaction directe avec le terminal de paiement mobile. Voici comment procéder : Insérez votre carte commerçant dans le lecteur de carte bancaire du terminal Stancer. Saisissez le montant du paiement que vous souhaitez rembourser. Insérez la carte de paiement de votre client pour effectuer le remboursement. Celui-ci devra alors saisir son code PIN pour le valider. Confirmez le remboursement pour mettre à jour le statut de la transaction dans votre système. Paiements par Tap to Pay sur iPhone ou Android Vous pouvez effectuer un remboursement pour un paiement Tap to Pay directement depuis l’application Stancer. Il suffit de vous rendre dans la section "Transactions", de sélectionner le paiement effectué via Tap to Pay, puis de choisir l’option "Rembourser via Tap to Pay". Une interface de confirmation de remboursement apparaîtra. Veuillez noter que, pour le moment, seuls les remboursements correspondant au montant initial sont autorisés. Les remboursements partiels ne sont pas, pour l’instant, disponibles. De plus, la carte utilisée pour effectuer le remboursement doit être la même que celle utilisée lors du paiement initial. Le remboursement peut être initié depuis n’importe quel iPhone compatible. Paiements en ligne Pour rembourser un paiement par carte bancaire à distance, vous disposez de deux méthodes depuis votre Espace Client. Depuis la rubrique Paiements de l'Espace Client : Trouvez le paiement à rembourser en utilisant la date de la transaction, l'identifiant unique du paiement ou la référence de commande associée à cette transaction. Remboursez votre client en cliquant sur « Rembourser ». Vous pouvez choisir entre un remboursement total ou partiel. Entrez ensuite le montant. Ou sinon, depuis la rubrique Clients de l'Espace Client : Identifiez le client concerné puis consultez sa fiche client pour accéder à ses derniers paiements. Cliquez sur « Rembourser » et choisissez entre un remboursement total ou partiel puis spécifiez le montant. Comment suivre l’état de vos remboursements ? Un remboursement est une transaction bancaire, au même titre qu’un paiement. Il a donc un cycle de vie, et il peut être important de suivre la bonne exécution de vos remboursements. Après avoir initié un remboursement, vous pouvez suivre l'état de ce dernier dans votre Espace Client. Voici les différents statuts possibles : Paiement annulé : Le paiement lié au remboursement a été annulé. À rembourser : Le remboursement sera exécuté dans les prochaines 24 heures. Remboursement envoyé : Le remboursement est en cours d’exécution. Remboursé : Le remboursement a été exécuté ; le payeur a été remboursé. Echoué : Le remboursement a échoué. Non honoré : La banque de votre payeur a refusé le remboursement. Il est à noter que le remboursement de montants importants peut entraîner des délais d’attente plus longs en raison des vérifications bancaires antifraude à effectuer. En suivant ces procédures, vous pouvez rembourser un paiement facilement et efficacement, que ce soit pour des transactions faites en magasin, via votre boutique en ligne ou même à distance. Pour vous accompagner au mieux, Stancer vous propose des solutions de paiement complètes et sécurisées pour accepter et encaisser des paiements en toute simplicité. Nos systèmes sont régulièrement mis à jour pour assurer la sécurité de vos données bancaires et une gestion fluide de vos transactions, y compris lors des remboursements. Pour plus de détails sur l'utilisation de nos services, consultez notre documentation.

Lire plus
TPE mobile Stancer : la révolution du paiement sans engagement
Paiement 05 oct. 2026 5MIN

TPE mobile Stancer : la révolution du paiement sans engagement

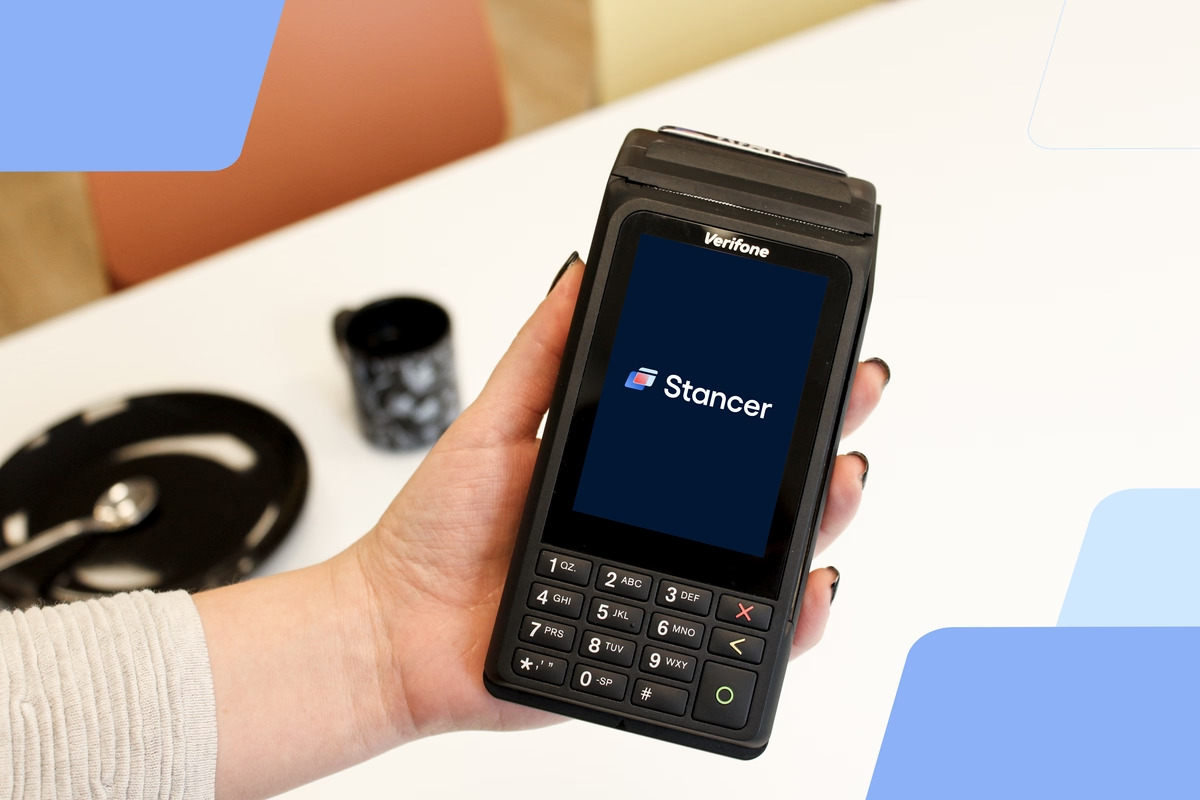
L'innovation dans les moyens de paiement est une évolution constante, révolutionnant le e-commerce et modifiant de manière significative nos habitudes d’achat. La préférence des consommateurs pour les paiements par carte bancaire souligne l'importance de s’adapter et de s'équiper d'une solution de paiement moderne et efficace. Face à cette tendance, le terminal de paiement électronique (TPE) mobile s'impose comme une solution incontournable, vous offrant une multitude d’avantages pour optimiser votre activité commerciale. Qu'est-ce qu'un TPE mobile ? Définition du TPE mobile Un terminal de paiement mobile est un dispositif portable conçu pour accepter des paiements par carte bancaire grâce à sa connectivité sans fil. Doté de technologies d’une grande connectivité, conforme avec les dernières normes et certifié PCI PTS 5.0 et livré prêt à l’emploi, le TPE mobile vous offre la possibilité d'effectuer des transactions instantanées où que vous soyez en France, sans nécessiter d’un point de vente fixe. Comment fonctionne le boîtier TPE mobile ? Le boîtier TPE mobile se connecte à un réseau mobile ou WiFi pour traiter et valider vos transactions en temps réel. Vos clients peuvent payer en insérant leur carte, en utilisant le paiement sans contact NFC ou par portefeuilles mobiles comme Google Pay et Apple Pay. Une fois la transaction validée, le TPE mobile confirme le paiement et vous avez la possibilité d’émettre un reçu imprimé. Toutes les transactions sont enregistrées et accessibles via un tableau de bord en ligne ou l’application mobile Stancer, simplifiant le suivi de vos ventes et la gestion financière de votre entreprise. Les avantages du TPE mobile pour les commerçants Fluidifiez vos transactions avec le TPE sans contact Le TPE mobile propose une variété de moyens de paiement, incluant la technologie NFC pour les transactions sans contact, améliorant ainsi l'expérience d'achat de vos clients. Avec le terminal de paiement sans contact, les transactions deviennent plus rapides et fluides, garantissant des achats efficaces et sécurisés. Autonomie du TPE mobile : un allié pour une journée de travail complète Conçu pour s'adapter à différents environnements, le TPE mobile est l’allié idéal. Que vous soyez dans votre point de vente habituel ou en déplacement, le terminal de paiement mobile offre une solution pratique pour encaisser les paiements sans contrainte de mobilité. Pourquoi choisir Stancer pour votre TPE mobile ? Avec Stancer, vous bénéficiez d’un terminal de paiement adapté aux petits montants. Finis les paiements minimums : avec votre TPE Stancer, pour les encaissements en dessous de 7 €, les frais sont uniquement de 0,7% sans application des frais fixes. Un TPE mobile sans abonnement Le coût d'achat d'un TPE mobile peut varier considérablement en fonction du fournisseur, des fonctionnalités offertes, et des services inclus. Acheter un TPE mobile peut alors ne pas être rentable à long terme en raison des coûts fixes associés. Cependant, certains fournisseurs proposent des solutions de TPE mobile sans abonnement, vous offrant ainsi une flexibilité sans précédent. Avec Stancer, vous profitez de votre TPE gratuitement si vous réalisez plus de 150 transactions par mois, avec des commissions basées uniquement sur les transactions, en deçà, le TPE est à 15 € par mois. La livraison de votre TPE prêt à l’emploi avec aucun frais de mise en service, vous permet de commencer à utiliser votre terminal immédiatement et sans aucun coût initial. Engagement zéro : la flexibilité avant tout Notre offre de TPE mobile sans engagement vous permet de profiter de nos services de paiement en toute liberté et sans contrainte à long terme, même si vous n'avez besoin de votre terminal que pour quelques jours dans l'année. Une solution de paiement mobile sécurisée pour tous vos clients La sécurité est au cœur de l'offre Stancer, avec une conformité aux dernières normes et une certification PCI PTS 5.0, assurant la sécurité de chaque transaction. Le TPE pour tous Le terminal est compatible avec tous les moyens de paiement : cartes bancaires, paiement sans contact par carte ou téléphone via la technologie NFC, Apple Pay, ou Google Pay. Le terminal Stancer, équipé d'un écran tactile couleur et d'une imprimante intégrée, offre une mémoire étendue et une grande connectivité, en 4G comme en Wifi. Il respecte les normes de sécurisation financière actuelles et est certifié PCI PTS 5.0. Le paramétrage de l'équipement est réalisé en amont : vous recevez donc un TPE prêt à l'emploi. Découvrez tous les détails de notre offre sur notre page Stancer. Comment mettre en place votre TPE mobile Stancer ? Les étapes de mise en service La mise en service de votre TPE mobile Stancer est conçue pour être aussi simple que possible. Voici les étapes à suivre pour activer votre terminal dès sa réception : Chargez le terminal : Branchez la base de chargement et placez le terminal dessus pour initier la charge automatique. Allumez votre terminal : Une fois chargé, allumez-le et il se connectera automatiquement aux réseaux 4G grâce à la carte SIM préactivée. Patientez le temps d'éventuelles mises à jour logicielles, aucune action n’est nécessaire. Connectez-vous à votre Espace Client : le terminal sera listé sous la rubrique Terminal. Assistance et support Stancer pour une utilisation optimale Avec Stancer, vous bénéficiez d'une assistance complète afin de garantir l’utilisation optimale de votre TPE mobile. En cas de panne ou d’incident, Stancer s’engage à remplacer votre terminal, assurant ainsi la continuité de vos activités. Un nouveau TPE vous sera livré directement à votre établissement, tandis que l'appareil défectueux sera récupéré pour analyse et réparation. Pour initier un remplacement, il suffit de contacter le support téléphonique. Le TPE mobile Stancer représente une solution de paiement sans engagement, flexible et sécurisée, parfaitement adaptée à tous vos besoins.

Lire plus
Location TPE : avantages, inconvénients et option sans abonnement
Paiement 05 oct. 2026 6MIN

Location TPE : avantages, inconvénients et option sans abonnement

La carte bancaire a transformé les attentes en matière de transactions commerciales et s'est imposée comme un pilier central dans les habitudes de consommation en France. Aujourd'hui, pour que votre commerce prospère et développe son chiffre d'affaires, il est impératif d'accepter les paiements par carte bancaire. Pour cela, l’utilisation d’un terminal de paiement électronique est indispensable. Bien que la location de TPE soit une pratique bien établie, elle présente des avantages mais aussi des inconvénients. Cet article explore les différentes facettes de la location de TPE, ainsi que les alternatives intéressantes proposées sur le marché. Comprendre la location de TPE Qu'est-ce que la location de TPE ? La location de TPE est un service vous offrant l’accès à un terminal de paiement, sous forme d'abonnement mensuel ou annuel. Cette solution permet d’accéder à des équipements de paiement modernes sans nécessiter d’un investissement initial important. Deux options principales s'offrent à vous : la location auprès d'une banque ou la location auprès d'un fournisseur spécialisé. Comment fonctionne le processus de location de TPE ? Sélectionnez une banque ou un prestataire spécialisé Choisissez le TPE qui répond aux besoins spécifiques de votre activité Vérifiez bien les termes et conditions du contrat, y compris les tarifs de location et la durée d'engagement, puis signez-le. Recevez votre nouveau TPE et installez-le. Formez votre équipe à bien l’utiliser et l’entretenir. Avantages de la location de TPE Facilité d'accès et mise en place rapide La location de TPE permet une mise en place facile, rapide et efficace des paiements par carte avec un coût initial réduit. Maintenance et mises à jour incluses Cette option inclut souvent des services de maintenance et des mises à jour du logiciel, garantissant ainsi que le terminal reste opérationnel et sécurisé. Flexibilité de la durée de location Certains fournisseurs spécialisés offrent des options de location plus flexibles. Ces options peuvent inclure des contrats annuels, mensuels ou même des locations de courte durée, adaptées pour des besoins saisonniers ou ponctuels. Les inconvénients majeurs de la location de TPE Coûts à long terme : est-ce vraiment rentable ? La location offre un accès immédiat à un TPE sans un investissement initial important. Cependant, les frais de location TPE à long terme peuvent dépasser le coût initial d'achat. Le coût de location TPE dépend de plusieurs facteurs qui impliquent le modèle du TPE, les services inclus ainsi que la durée de location. La plupart des contrats de location de TPE s'étendent sur une période variant de 2 à 4 ans, selon le fournisseur et le contrat spécifique. Cette durée engage votre entreprise sur le long terme, limitant votre capacité à changer de prestataire sans encourir des frais de résiliation anticipée. Des frais supplémentaires, tels que les coûts de connexion, de données, de dossier et de paramétrage peuvent également s’ajouter en fonction du fournisseur choisi. Manque de flexibilité et d'adaptation à vos besoins spécifiques Un autre point faible de la location de TPE est le manque de flexibilité pour s'adapter aux besoins spécifiques de votre entreprise. Les options de personnalisation du terminal, que ce soit en termes de fonctionnalités ou de configurations spécifiques sont souvent limitées par les conditions du contrat de location. Les implications contractuelles et les frais cachés Les contrats de location peuvent inclure des pénalités pour résiliation anticipée, et potentiellement des frais cachés, notamment liés aux données et à la passerelle de paiement, ce qui peut avoir un impact significatif sur les coûts globaux pendant toute la durée du contrat. De plus, certains contrats peuvent se renouveler automatiquement à leur échéance, ce qui peut vous engager pour une durée plus longue que prévue. Pourquoi envisager un TPE sans abonnement ? Louer un TPE à long terme signifie s'engager sur des coûts qui peuvent rapidement devenir impératifs pour votre entreprise. L'impossibilité d'interrompre le contrat en cas de besoin doit rester un critère majeur dans le choix d'un TPE. Donc, pourquoi louer un terminal de paiement, quand on peut l’avoir sans engagement ? Investissement à long terme : économisez sur la durée Face aux défis et contraintes de la location traditionnelle, envisager un TPE sans engagement et sans abonnement apparaît comme une alternative judicieuse. Contrairement à la location qui implique un engagement à long terme, cette solution n'impose aucun engagement financier, ce qui permet de réaliser des économies significatives. Flexibilité totale pour s'adapter à votre entreprise Privilégier un TPE sans abonnement vous offre une plus grande flexibilité dans votre activité, sans vous limiter par les choix parfois restreints d'un contrat de location. Cette indépendance vous permet de façonner votre expérience de paiement selon vos préférences et besoins spécifiques. En outre, cette option sans engagement permet une flexibilité optimale face aux évolutions de votre entreprise, offrant la possibilité de changer de terminal de paiement électronique en cas de dysfonctionnement ou de suspendre son utilisation selon les besoins de votre activité. Le TPE sans abonnement Stancer : une alternative fiable Stancer propose un TPE sans abonnement et sans engagement, disponible gratuitement à la condition d’effectuer un minimum de 150 transactions par mois. En deçà, le TPE coûte 15 € euros par mois. Le terminal de paiement de Stancer est livré prêt à l’emploi sans frais d’installation supplémentaires, avec une connectivité 4G et Wifi, le rendant idéal pour tous types d'activités, y compris celles en déplacement. Avec Stancer, vous profitez d'un tarif réduit pour les transactions inférieures à 7 €, et d'une commission de seulement 0,7% + 0,07 € par transaction pour les cartes émises dans l'EEE, sans frais cachés. De plus, Stancer se charge de tout, de la configuration à l'activation, vous permettant de vous concentrer sur votre activité principale. En choisissant l’offre de Stancer, vous faites le choix d’un terminal moderne et performant, conçu pour s'adapter aux besoins changeants de votre entreprise, sans les contraintes financières et contractuelles d’une location traditionnelle.

Lire plus
Comment changer de prestataire de paiement : le guide complet
Paiement 05 oct. 2026 5MIN

Comment changer de prestataire de paiement : le guide complet

Dans le paysage commercial contemporain, la fluidité et l'efficacité des transactions financières sont cruciales. Changer de prestataire de services de paiement (PSP) peut être une étape stratégique pour optimiser vos opérations ou pour adapter votre commerce aux augmentations des ventes. Commençons par les bases. Qu’est-ce qu’un PSP ? Un PSP, ou un prestataire de services de paiement, facilite les transactions en ligne en connectant les commerçants, les banques et les clients. Il assure la sécurité et l'efficacité des paiements. Pourquoi devrait-on le changer ? Les raisons peuvent varier : des coûts plus avantageux, des fonctionnalités supplémentaires, ou une meilleure compatibilité avec vos besoins. Par exemple, Stancer est un PSP 100% français, conforme à la RGPD. Stancer propose une tarification compétitive, avec une offre sans abonnement et sans engagement idéale pour les petits commerçants et indépendants. Les étapes de migration Voici un plan détaillé pour une migration réussie. Identifiez votre nouveau PSP Afin de choisir un nouveau PSP, considérez les critères pertinents pour votre entreprise, comme le coût, la réputation, la sécurité, les modalités d’intégration, ainsi que les fonctionnalités. De nombreux avis et comparatifs sont disponibles en ligne ; vous pouvez également solliciter chacun des PSP que vous envisagez pour votre activité. Souscrivez auprès de votre nouveau PSP Inscrivez-vous auprès du nouveau PSP. Cette étape est nécessaire pour disposer des fonctionnalités offertes par ce dernier et nécessite souvent l’envoi de pièces justificatives à propos de votre société. Intégrez le nouveau PSP Avant l’intégration de votre nouveau PSP dans votre environnement, choisissez une intégration appropriée à votre situation. Bien des intégrations sont disponibles, notamment : L’intégration via API, Les pages de redirection depuis votre site commerçant, L’intégration via un CMS (PrestaShop, Woocommerce, Magento, ou autre), L’intégration native au sein de votre site et/ou votre application. Puis, effectuez des tests exhaustifs pour vous assurer que tout fonctionne bien dans votre nouveau PSP. Il y a plusieurs choses à vérifier avec un nouveau PSP, comme les paiements, les remboursements, les litiges, et autres. Faites la liste des fonctions que vous avez besoin de vérifier dans votre PSP et assurez-vous que tout est fonctionnel. En fonction des produits ou services que vous commercialisez, la suite de la phase d’intégration diffère. Vos clients effectuent que des achats unitaires Les achats unitaires sont des paiements ponctuels réalisés pour l’achat de biens et/ou de services que vous commercialisez. Dans cette configuration, l’intégration du nouveau PSP se résume à intégrer le nouveau PSP en suivant les étapes de ce guide, sans transfert de données sensibles requis. Vos clients effectuent aussi des achats récurrents Les achats récurrents sont ceux effectués avec des paiements réguliers. Les exemples incluent les abonnements à la salle de sport ou l'inscription à une formation avec des paiements mensuels, et autres. Dans cette configuration une migration est nécessaire. La stratégie de migration s'organise alors en 2 lots : Le « nouveau parc » : il s’agit des nouveaux clients que vous allez avoir après le changement du PSP. Pour ces derniers, l’intégration est immédiate. Le « parc existant » : pour assurer le bon fonctionnement de vos paiements récurrents, vous devez organiser la reprise du parc client existant et de leurs données sensibles (données de cartes bancaires, mandats de prélèvements). Le cas contraire, il est possible que vous ne puissiez prélever cette partie de votre clientèle. Comment effectuer la reprise du parc existant ? Pour effectuer le transfert des données de paiement de votre parc existant, contactez votre nouveau PSP qui assurera la transition et le transfert sécurisé de ces données sensibles. Assurez-vous que ce dernier met en œuvre toutes les mesures adéquates pour effectuer ce transfert et stocker ces données. À ce titre, Stancer fournit un accompagnement et gère la récupération des données sensibles de paiements sans surcoût avec votre ancien PSP. L’infrastructure informatique de Stancer est certifiée PCI DSS Niveau 1, vous garantissant la sécurité de vos données et de celles de vos clients. L’ensemble des données stockées chez Stancer est hébergé en France. Pendant toute la phase de reprise du parc existant, les paiements de cette partie de votre clientèle sont assurés par votre ancien PSP. Une fois la migration achevée, votre parc existant peut désormais être encaissé au moyen de votre nouveau PSP. Finalisez la transition vers votre nouveau PSP Avant de mettre fin à la relation avec votre ancien PSP, assurez-vous d’avoir effectué toutes les actions et sauvegardes nécessaires, y compris les remboursements restants. Des impayés peuvent survenir jusqu’à 13 mois après la date d’un paiement. Aussi, il est important de conserver pendant cette durée un accès fonctionnel aux outils d’administration de votre ancien PSP. En suivant ces étapes et en considérant attentivement vos besoins et ceux de vos clients, vous vous assurez d’une transition sûre et efficace vers un nouveau PSP qui pourra accompagner votre croissance. Besoin d’un nouveau PSP ? Inscrivez-vous sur Stancer dès aujourd’hui.

Lire plus
Restez connecté : Wifi et réseau 3G sur votre TPE Verifone
Paiement 05 oct. 2026 4MIN

Restez connecté : Wifi et réseau 3G sur votre TPE Verifone

Dans l'univers concurrentiel du commerce, disposer d'un système de paiement fiable et polyvalent est essentiel. Chez Stancer, nous comprenons cette nécessité et proposons le TPE Verifone, un terminal de paiement électronique équipé d’une connectivité 3G GPRS et accompagné d’une carte SIM Free préinstallée. Le terminal de paiement Verifone permet d’effectuer les transactions en toute simplicité en accédant à un réseau Wifi lorsque disponible. En plus, avec la carte SIM Free préinstallée, votre TPE Verifone s'adapte à divers environnements de vente. Que vous soyez dans un marché ouvert, un salon professionnel ou dans votre boutique, la connectivité 3G GPRS assure un service de paiement sans interruption, où que vous soyez. Suivez les étapes suivantes pour profiter au maximum de ses options de connectivité. Étape 1 : Allumage Quand vous recevez votre TPE, branchez la base de chargement de votre terminal sur le secteur puis posez votre terminal sur cette dernière. Le terminal débutera automatiquement sa charge. L'allumage de votre terminal marque le début d'une expérience utilisateur fluide et intuitive. Étape 2 : Activation du Wifi Le Wifi, complémentaire au réseau 3G, permet une connectivité renforcée dans les zones couvertes. Suivez les instructions simples pour activer ou désactiver le Wifi selon vos besoins. Cliquez sur le bouton vert « Réglages » sur l’écran tactile de votre TPE. Puis, cliquez sur « Communication » et « Réseaux sans fil ». Pour activer le Wifi, cliquez sur « Wifi », « Activer module » et « Oui ». L’activation du module est en cours si vous voyez « Activation » écrit sur l’écran de votre TPE. Dans le cas où vous souhaiteriez désactiver le Wifi, il vous suffit juste d’appuyer sur « Désactiver module ». Appuyez deux fois sur le bouton jaune « < » sur le clavier tactile de votre terminal pour retourner au menu « Communication ». Étape 3 : Activation du 3G GPRS Le 3G GPRS garantit une couverture réseau étendue. En cas de non-disponibilité du Wifi, cette technologie est cruciale pour maintenir la continuité des transactions. Apprenez à activer et configurer le GPRS pour une tranquillité d'esprit absolue. Pour activer la 3G, commencez par accéder au menu « Communication ». Si vous suivez toutes les étapes de ce guide, vous y êtes déjà, sinon, cliquez sur le bouton vert « Réglages » sur votre écran dans le menu principal, puis « Communication ». Choisissez « Accès secours » parmi les choix du menu. Cliquez sur « GPRS ». Si la connexion a bien été établie, vous arriverez sur le menu « GPRS ». Si la connexion n’a pas été bien établie, contactez le support Verifone au 01 57 97 99 44. Étape 4 : Configuration du réseau Wifi Configurez le Wifi pour garantir une connexion sécurisée et stable. De retour dans le menu « Communication », choisissez « Accès principal ». Cliquez sur « Wifi », puis « Configurer Wifi ». Choisissez « Rechercher réseau », puis sélectionnez le réseau souhaité. Entrez votre mot de passe à l’aide du clavier tactile sur votre TPE et cliquez sur le bouton vert « O » pour le valider. Si la connexion est réussie, vous allez voir le message « Connexion en cours », puis « Connexion réussie » sur l’écran de votre TPE. Si vous avez fait une erreur, supprimez le réseau choisi et recommencez en cliquant sur « rechercher réseau ». Étape 5 : Mise en fonction de la solution Stancer La passerelle Stancer est au cœur de l'efficacité de votre TPE. Elle facilite la communication entre votre terminal et le réseau, assurant ainsi une transmission de données de transactions rapide et sécurisée. Suivez les instructions pour configurer correctement cette passerelle. Dans le menu « Wifi » (« Communication, puis « Accès principal » et « Wifi ») cliquez sur « Passerelle ». Parmi les passerelles disponibles, choisissez « Stancer », puis cliquez sur « Double ». Resélectionnez « Stancer ». Vérifiez l’adresse IP préremplie et validez en cliquant sur le rond vert « O » sur votre clavier tactile, puis faites de même avec le port prérempli. Sélectionnez le protocole étendu, puis cliquez sur « Oui ». Revérifiez l’adresse IP préremplie et le port prérempli. Vous vous retrouvez maintenant sur le menu « Wifi ». Appuyez sur le bouton jaune « < » sur votre clavier tactile jusqu’au retour dans le menu principal. Votre terminal de paiement est désormais connecté au réseau internet (Wifi et GPRS). Vous pouvez retrouver toutes les informations de connexion dans la barre horizontale en haut de l’écran. Pour plus d’information sur la connexion du TPE Verifone au wifi ou au réseau 3G, consultez la documentation Stancer. Avec ces étapes, vous garantissez une performance optimale de votre TPE Verifone, assurant ainsi des transactions rapides, sécurisées et fiables.

Lire plus
Comment fonctionne notre Terminal de paiement Verifone
Paiement 05 oct. 2026 5MIN

Comment fonctionne notre Terminal de paiement Verifone

Lorsque vous êtes commerçant, qu’il s’agisse d’une boutique de proximité ou d’un commerce itinérant, le choix de la solution de paiement adéquate est essentiel pour garantir la satisfaction de vos clients et la fluidité de vos transactions. Chez Stancer, nous comprenons l’importance de fournir des solutions de paiement simples, abordables et innovantes pour répondre aux besoins variés de nos clients. C’est pourquoi nous avons choisi de collaborer avec Verifone et d’intégrer leur terminal de paiement à notre gamme de services de paiement physique. Dans cet article, nous allons plonger dans le fonctionnement de notre terminal de paiement Verifone pour vous expliquer comment il contribue à offrir une expérience d’achat optimale à vos clients. Comprendre le terminal de paiement électronique Avant de plonger dans les détails du terminal de paiement Verifone, il est important de comprendre ce qu’est un TPE. Un TPE, ou terminal de paiement électronique, est un appareil conçu pour accepter les paiements par carte bancaire, offrant ainsi une alternative pratique aux paiements en espèces ou en chèque. Les terminaux de paiement permettent aux commerçants de traiter rapidement et en toute sécurité les transactions de leurs clients. Ils sont devenus un élément essentiel à l’expérience d’achat, que ce soit dans les magasins de détails, les restaurants, les stations-service et bien d’autres. Le terminal de paiement Verifone V240m : un aperçu Ce TPE est un dispositif de pointe qui allie performances et sécurité. En intégrant ce terminal à notre gamme de services de paiement, nous offrons à nos clients une solution de paiement complète et adaptée à une multitude de secteurs d’activités. Principaux atouts du V240m Ce terminal est équipé de plusieurs composants essentiels pour assurer des transactions rapides et sécurisées. Écran tactile intuitif : Le V240m est équipé d’un écran tactile couleur intuitif qui permet une interaction conviviale avec le terminal, facilitant ainsi l’expérience des utilisateurs, tant du côté des commerçants que des clients. L’écran affiche clairement les détails de la transaction en cours et guide l’utilisateur tout au long du processus. Terminal autonome mobile : Ce TPE est conçu aussi bien pour les commerçants sédentaires qu’itinérants, permettant ainsi de répondre à différents besoins. Il offre la flexibilité nécessaire pour accepter les paiements dans divers environnements. Haute connectivité : Le V240m est capable de se connecter à Internet via une connexion wifi et 4G. Cette connexion sécurisée est essentielle pour établir un lien avec les systèmes de paiement et les réseaux de cartes bancaires en temps réel, assurant ainsi la sécurité et la fiabilité des transactions. Qu’il s’agisse d’un emplacement fixe ou d’une utilisation mobile, ce terminal est prêt à traiter les paiements. Imprimante thermique intégrée : Ce terminal est également équipé d’une imprimante intégrée qui permet d’imprimer rapidement les reçus pour les clients. Processus de paiement Insertion de la carte : Le client insère sa carte dans le lecteur ou effectue son paiement en sans contact avec sa carte bancaire, Google Pay ou Apple Pay. Lecture de la carte : Le terminal lit les informations de la carte, notamment le numéro de carte, la date d’expiration et la puce. Chiffrement des données : Cette étape permet de sécuriser le paiement contre tout accès non autorisé. Autorisation de la transaction : Les informations de la carte et le montant de la transaction sont envoyés à la banque émettrice de la carte pour obtenir une autorisation de paiement. Réponse de la banque : La banque émettrice vérifie la validité de la carte et si le solde est suffisant. Si tout est en ordre, elle renvoie une autorisation au terminal. Confirmation de la transaction : Le paiement est validé. Le commerçant peut choisir d’imprimer ou non le reçu pour son client. Reversement : Le montant de la transaction est déduit du compte du client et reversé sur le compte du commerçant quelques jours plus tard par Stancer. Les avantages avec Stancer Chez Stancer, notre mission est de rendre le processus de paiement aussi simple et accessible que possible pour les commerçants. En choisissant notre terminal de paiement mobile, vous pourrez bénéficierez de certains avantages : Tarif avantageux : Nous comprenons que la rentabilité est essentielle pour les entreprises, c'est pourquoi nous proposons des tarifs avantageux à partir de 0,7% + 0,07 € de commissions par transaction. Pour les transactions en dessous de 7 €, aucune commission fixe n’est appliquée, ce qui vous permet d'accepter des paiements de faible montant sans frais excessifs. Enfin, le terminal est sans abonnement et sans engagement, vous permettant de bénéficier de nos services de paiement en toute flexibilité, sans contrainte à long terme. TPE mis à disposition gratuitement : Nous croyons que l'accès à des solutions de paiement de qualité ne devrait pas être un fardeau financier. C'est pourquoi nous mettons gratuitement à disposition notre terminal de paiement pour nos clients qui effectuent un minimum de 150 transactions par mois, sinon il est facturé 15 € le mois. Dashboard complet : La gestion de vos transactions est simplifiée grâce à votre Espace Client Stancer. Vous pouvez accéder à tout l'historique de vos paiements et les gérer directement depuis cet espace intuitif. Cette fonctionnalité vous offre une visibilité complète sur vos transactions, vous permettant ainsi de suivre facilement votre activité et de prendre des décisions éclairées.

Lire plus
Trouver la solution de paiement adaptée à votre situation
Paiement 05 oct. 2026 4MIN

Trouver la solution de paiement adaptée à votre situation

Dans un monde de plus en plus connecté, les options de paiement sont devenues aussi variées que les situations dans lesquelles nous les utilisons. Il est essentiel de choisir le mode de paiement approprié pour chaque contexte. Dans cet article, nous présenterons quatre solutions de paiement, en explorant les moments opportuns et les meilleures pratiques pour les utiliser de manière éclairée. Simplifiez vos transactions avec le lien de paiement Le lien de paiement est une option moderne et efficace pour collecter des paiements de manière pratique et flexible, où que vous soyez. Cette méthode de paiement repose sur la technologie numérique pour simplifier le processus de transaction financière, offrant une solution particulièrement adaptée aux situations où la présence physique d’une entreprise ou d’un professionnel n’est pas nécessaire. Situations adaptées Freelance et travailleur indépendant travaillant sur le terrain Petite entreprise ou vendeur occasionnel Professionnel qui souhaite encaisser par carte sans terminal de paiement et sans site e-commerce Commerce itinérant Comment ça fonctionne ? Le commerçant génère un lien de paiement, l’envoie à son client par e-mail, SMS, via QR code et le client n’a plus qu’à cliquer sur le lien pour effectuer son achat depuis la page de paiement. Avantages Pas besoin de site en ligne Pas besoin de TPE Facilite les transactions Polyvalence Suivi des paiements Boostez votre site e-commerce avec les paiements en ligne Le paiement en ligne est la méthode standard pour effectuer des transactions financières sur Internet. Il s’agit d’un processus essentiel pour les achats en ligne. Situations adaptées Achats sur des sites e-commerce et les boutiques en ligne Réservation de billets et d’événements Livraison de nourriture en ligne Et bien d’autres… Comment ça fonctionne ? Les clients ajoutent des articles à leur panier en ligne, fournissent leurs informations de paiement, puis finalisent la transaction sur le site Internet du commerçant depuis une page de paiement sécurisée. Avantages Sécurité des transactions Réduction des erreurs humaines Comparaison des prix Élargissement du public cible Offrez-vous un terminal de paiement pour traiter tous les paiements en physique Le paiement en boutique avec terminal de paiement électronique reste incontournable pour les achats en physique ou pour les commerçants itinérants. Il offre un moyen rapide, sécurisé et pratique afin de traiter les transactions en personne. Situations adaptées Achat en magasin physique Commerce itinérant Transactions rapides et sécurisés en personne Comment ça fonctionne ? Le client a le choix d'effectuer son paiement par carte bancaire en insérant sa carte dans le terminal ou en utilisant le paiement sans contact avec sa carte bancaire ou son portefeuille digital via Apple Pay ou Google Pay. Avantages ? Mobilité Sécurité des transactions Rapidité et commodité pour les achats en physique Acceptez les paiements sans contact avec Tap to Pay sur iPhone Avec Tap to Pay sur iPhone et l’app Stancer, vous pouvez accepter tous les types de paiements en personne et sans contact directement sur votre iPhone, qu’ils proviennent de cartes bancaires, d’Apple Pay ou d’autres portefeuilles numériques. Aucun terminal ou matériel supplémentaire n’est requis. Situations adaptées Achat en magasin physique Commerce itinérant Transactions rapides et sécurisées en personne Comment ça fonctionne ? Ouvrez l’app Stancer sur votre iPhone et saisissez le montant de l’achat. Présentez votre iPhone à la personne qui souhaite régler. Celle-ci doit placer sa carte horizontalement sur la partie supérieure de votre iPhone, au-dessus du symbole sans contact. Une fois la carte lue et la transaction lancée, une coche accompagnée de la mention OK s’affiche à l’écran. Avantages ? Sécurité des transactions Facile Confidentiel Choisir le mode de paiement approprié dépend du contexte. Les liens de paiement simplifient les transactions en ligne et à distance, les paiements en ligne sont polyvalents pour les achats sur Internet, les terminaux de paiement en magasin restent un choix classique pour les transactions physiques, alors que Tap to Pay sur iPhone représente un moyen facile d’accepter tous les types de paiements. Stancer répond à toutes ces attentes en matière de paiement grâce à son offre omnicanale et son Dashboard qui centralise toutes les transactions en un seul et même endroit. Avec Stancer, profitez de transactions fluides, sécurisées et à des tarifs avantageux dans toutes les situations, que ce soit en ligne, à distance ou en magasin. Une fois votre solution choisie, découvrez aussi comment gérer vos remboursements.

Lire plus
Taux de commission de carte bancaire pour commerçant : tour d’horizon
Paiement 05 oct. 2026 3MIN

Taux de commission de carte bancaire pour commerçant : tour d’horizon

Quels sont les frais d'encaissement pour un commerçant ? À chaque transaction par carte bancaire, le commerçant doit payer des frais pour l’acceptation et le traitement de paiements sur le montant encaissé. D’où le terme de frais d'encaissement, communément appelé commission par carte bancaire. Sa valeur se chiffre en fonction de plusieurs facteurs, notamment du volume de transactions, du montant des paiements, de la typologie de la carte bancaire utilisée et du fournisseur de services de paiement choisi. De quoi sont composés les frais d'encaissement ? La commission d'interchange de paiement ou CIP/ MIF (Multilatéral Interchange Fee) : généralement fixe et commune à toutes les banques. Ce terme désigne un courtage versé par la banque du marchand à la banque du client pour couvrir l’usage du réseau de paiement. Cependant, la CIP n’a pas lieu d’être si les deux parties logent à la même banque. Les frais de réseau : Moins importants que la CIP, les réseaux de cartes tels que CB, Visa et MasterCard facturent le commerçant pour lui assurer l’encaissement du montant de la transaction. La marge du prestataire de paiement choisi : votre banque ou prestataire de paiement peut établir librement des commissions qui lui sont propres. Il peut s’agir de commissions sur les transactions, de frais d’abonnement mensuels, de frais de location ou d'achat du terminal de paiement électronique. Les paiements par carte bancaire peuvent vous coûter cher En raison des commissions par carte bancaire précédemment mentionnées, ce mode de paiement peut en effet s’avérer coûteux pour les commerçants. Toutefois, les privilèges liés à l’acceptation de paiement par carte bancaire peuvent compenser ces frais d’encaissements. Cependant, il est possible de limiter ces commissions par carte bancaire en sélectionnant le bon prestataire de paiement. Est-il possible de réduire son taux de commission ? Diverses solutions sont à la portée des commerçants et entreprises pour réduire leur taux de commission sur les cartes bancaires. Pour bénéficier d'un taux de commission plus avantageux, envisagez de choisir un fournisseur de services de paiement (PSP) moins cher, comme Stancer. Découvrez le terminal de paiement adapté aux petits montants Chez Stancer, notre mission est de fournir des solutions de paiement abordables et pratiques pour les petites entreprises. Nous proposons une gamme de produits de paiement, notamment des terminaux de paiement, des paiements en ligne et des liens de paiement, qui permettent aux commerçants d'accepter facilement les paiements par carte bancaire, que ce soit dans leur magasin physique ou via des paiements en ligne sécurisés. Notre terminal de paiement est conçu pour être parfaitement adapté aux petites transactions. Vous ne payez pas la commission fixe pour les transactions en dessous de 7 €, ce qui rend idéal notre terminal de paiement pour les petites entreprises ayant l’habitude de recevoir des encaissements de faible montant. De plus, notre TPE sans abonnement est mis à disposition gratuitement pour un minimum de 150 transactions. Dernier mot ? Il est facile à utiliser, sécurisé, rapide et dispose de fonctionnalités avancées (tableau de bord) pour faciliter la gestion des paiements.

Lire plus
Demander une relance de paiement : conseils et modèle de lettre
Paiement 05 oct. 2026 4MIN

Demander une relance de paiement : conseils et modèle de lettre

Ce plan de relance amiable constitue un bon outil pour régulariser les impayés. Ce guide vous livre des conseils utiles pour réussir cette procédure, avec un exemple de lettre de relance à l’appui. Qu’est-ce qu’une lettre de relance paiement ? La lettre de relance paiement est un courrier adressé à un client pour l’informer d’une dette en cours. L’objectif de cette lettre de recouvrement consiste à inciter le débiteur à régler sa facture dans les plus brefs délais. Après avoir contacté le client avec cette demande de règlement amiable, ce dernier peut réagir et vous faire part de ses difficultés. En l’absence d’une promesse de paiement ou d’un paiement effectif, vous pouvez lui adresser une lettre de mise en demeure. Selon l’article 1344 du Code Civil, la mise en demeure est un courrier à valeur juridique obligeant le débiteur à agir sans tarder. Comment demander efficacement une relance ? Procédez habilement en adressant à votre client une lettre de relance courtoise. Dans un souci de préserver vos relations commerciales, il est de coutume de rédiger les relances de paiement avec diplomatie. Parfois, le défaut de paiement est la conséquence d’une erreur comptable ou d’une perte de facture. Contactez-le directement par téléphone. En l’absence de réponse, vous pouvez mettre en place la démarche de recouvrement en rédigeant une lettre recommandée avec accusé de réception contenant une injonction de payer. Dans le cas où vous n’obtenez toujours pas de réponse vous pourrez engager un recouvrement forcé de la créance en saisissant la justice. Évitez surtout de vous empresser à entreprendre une mise en demeure ou un recouvrement judiciaire sans l’avoir contacté au préalable pour demander le recouvrement amiable. Une copie de la facture permettra d’avoir une traçabilité de votre créance. Vous devez toujours garder précieusement ce document si vous souhaitez obtenir le paiement. Veillez également à conserver le récépissé du courrier recommandé. Dans tous les cas, la lettre relance paiement doit présenter : Le nom du créancier Le nom du débiteur Le numéro et la date de la facture L’objet de la lettre avec la mention « relance paiement » Les produits ou les services en lien avec la facture Exemple de demande de relance paiement S’il est possible de rédiger un e-mail de relance paiement de manière spontanée, un exemple type reste une source d’inspiration. Voici un modèle de lettre de relance pour facture impayée rédigé sur un ton cordial : - - Votre entreprise Raison sociale Siret Adresse Code postal et ville Contact Nom du client débiteur Adresse Code postal et ville Fait à…, le… Objet : Rappel de paiement facture N°… en attente d’encaissement PJ : Copie scannée de la facture originale Madame, monsieur, Sauf erreur de notre part, votre facture en date du… reste impayée. À ce jour, le service comptable n’a pu régulariser l’encaissement des sommes dues et correspondant au montant de la facture. La date de règlement étant révolue, nous vous prions de bien vouloir vous en acquitter dès que vous recevrez ce mail. Toutefois, nous vous demandons de ne pas tenir compte de cette relance si vous avez entre-temps régularisé le paiement. La copie de la facture faisant foi, nous attendons impatiemment de vos nouvelles et sommes à votre écoute pour toutes demandes de renseignements. En vous remerciant par avance de votre aimable compréhension, nous vous prions de bien considérer cette demande de recouvrement amiable. Veuillez agréer, Madame/ Monsieur, l’expression de nos salutations distinguées. Prénom, Nom Service comptabilité Signature - - Le lien de paiement au service de vos demandes de paiement Un client en difficulté de trésorerie peut ressentir une vraie gêne face à une relance paiement. Cela rend le règlement de son dû encore plus compliqué puisqu’il aura moins envie de rencontrer vos équipes financières. L'existence d’une solution de paiement simple et instantanée peut dédramatiser ces circonstances. Stancer propose le lien de paiement qui permet d’envoyer à vos clients une demande de règlement incluant un lien vers une page de paiement sécurisée. La demande peut être transmise par e-mail, SMS ou sur le canal de votre choix.

Lire plus